Xung đột tại Iran đã tạo ra những biến động mạnh đối với thị trường năng lượng và kinh tế toàn cầu, đặt các công ty dầu khí quốc gia (NOC) Trung Đông vào tâm điểm chịu tác động. Ông Neivan Bouroujerdi, Giám đốc Dịch vụ Phân tích và Chiến lược Doanh nghiệp, đã đưa ra những phân tích chuyên sâu về chiến lược ứng phó của ba tập đoàn NOC chủ chốt trong khu vực là Saudi Aramco, ADNOC và QatarEnergy, cũng như sức hấp dẫn của trữ lượng dầu khí vùng Vịnh đối với các công ty dầu khí quốc tế (IOC) trong giai đoạn tới.
Tác động của xung đột lên hiệu quả vận hành các NOC Trung Đông
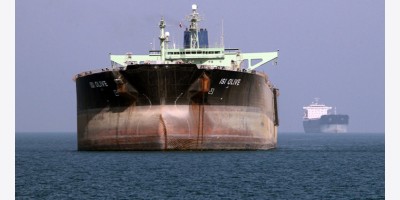
Tất cả các NOC đặt trụ sở tại vùng Vịnh đều ghi nhận sự sụt giảm sản lượng do các hạn chế xuất khẩu kéo dài suốt 9 tháng qua, bắt nguồn từ việc phong tỏa eo biển Hormuz và thiệt hại hạ tầng khai thác – vận chuyển. Trong bối cảnh đó, các tuyến đường ống xuất khẩu thay thế đi vòng qua eo biển Hormuz đã phát huy vai trò như một công cụ phòng ngừa rủi ro đắc lực cho một số quốc gia.
Nhờ duy trì được dòng chảy xuất khẩu ra thị trường và hưởng lợi từ mặt bằng giá dầu neo cao, Saudi Aramco và ADNOC đã ghi nhận dòng tiền từ hoạt động kinh doanh (OCF) trong năm 2026 cao hơn 35 tỷ USD so với mức dự báo hồi đầu năm.
Tuy nhiên, giải pháp tuyến vận tải thay thế này không khả dụng đối với các nhà sản xuất nằm sâu về phía bắc như Kuwait và Iraq, đồng thời mặt hàng khí tự nhiên hóa lỏng (LNG) cũng không có tuyến vận tải biển thay thế. QatarEnergy (QE) — nhà sản xuất LNG lớn nhất thế giới — đã mất 17% công suất hóa lỏng do thiệt hại chiến tranh. Việc eo biển Hormuz gần như bị phong tỏa kể từ tháng 2 khiến tập đoàn này chỉ duy trì được lượng hàng xuất khẩu tối thiểu cho khách hàng. Hệ quả là dòng tiền OCF của QE thấp hơn 10 tỷ USD so với dự báo đầu năm, bất chấp việc tập đoàn đã đưa cơ sở hóa lỏng mới Golden Pass công suất 18 triệu tấn/năm (mmtpa) tại Bờ Vịnh nước Mỹ vào vận hành.
Bài học về khả năng chống chịu của chuỗi cung ứng
Việc củng cố khả năng chống chịu cho hệ thống hạ tầng đã trở thành ưu tiên hàng đầu, trong đó quyền tiếp cận các tuyến xuất khẩu thay thế được xem là yêu cầu bắt buộc đối với các nền kinh tế phụ thuộc vào xuất khẩu dầu khí. UAE đang triển khai nâng công suất thêm 1,5 triệu thùng/ngày cho tuyến đường ống hiện hữu (vốn có công suất 1,8 triệu thùng/ngày) dẫn tới cảng Fujairah trên vịnh Oman. Tại Ả Rập Xê Út, công suất đường ống xuất khẩu thay thế có thể nâng từ mức 7 triệu thùng/ngày lên tới 10 triệu thùng/ngày vào năm 2030 — đủ năng lực kỹ thuật để vận chuyển toàn bộ sản lượng dầu xuất khẩu của nước này.
Dù vậy, yếu tố địa lý vẫn là rào cản lớn. Qatar, Kuwait và Iraq đối mặt với những thách thức phức tạp hơn nhiều trong việc phát triển công suất xuất khẩu nhiên liệu lỏng thay thế ở quy mô lớn. Đối với lĩnh vực khí đốt, bài toán càng nan giải hơn khi các tuyến đường thay thế cho xuất khẩu LNG của Qatar đòi hỏi các thỏa thuận xuyên biên giới về đường ống dẫn khí và hạ tầng hóa lỏng. Việc chia sẻ quyền kiểm soát các mắt xích trọng yếu trong chuỗi giá trị sẽ kéo theo nhiều rủi ro và chi phí đáng kể.
Xu hướng mở rộng đầu tư ra nước ngoài của các NOC
Chiến lược đa dạng hóa danh mục ra thị trường quốc tế vốn đã được các NOC theo đuổi từ lâu nay càng có thêm động lực từ cuộc khủng hoảng, với khí đốt và LNG giữ vai trò trọng tâm. Quan hệ hợp tác cấp chính phủ đang mở ra kênh tiếp cận quan trọng đối với các dự án nước ngoài, song song với việc tận dụng mạng lưới đối tác IOC hiện hữu đang cùng NOC vận hành các dự án nội địa tại UAE và Qatar.
* ADNOC: Định hướng dành cho XRG — công ty chuyên trách tăng trưởng quốc tế của ADNOC ra mắt vào tháng 12/2024 — được triển khai quyết liệt với các vị thế đã thiết lập tại châu Mỹ, châu Phi và khu vực biển Caspi. XRG được cho là đang hướng tới một thương vụ khí đá phiến tại Mỹ trị giá hơn 15 tỷ USD và nghiên cứu mua cổ phần tại dự án LNG Canada. Sau thông báo mua lại cổ phần của Shell tại dự án LNG North West Shelf hồi đầu tháng, tổng danh mục đầu tư LNG của XRG đã nâng lên mức 22 triệu tấn/năm. Nếu hoàn thành mục tiêu 47 triệu tấn/năm vào năm 2035, ADNOC sẽ vươn lên thành nhà cung cấp LNG lớn thứ 5 toàn cầu, kéo theo khả năng xuất hiện thêm các thương vụ ở cả khâu thượng nguồn (upstream) lẫn hạ nguồn (downstream) nhằm tối ưu hóa tính tích hợp chuỗi giá trị.
* Saudi Aramco: Tập đoàn đang theo đuổi nhiều dự án LNG quốc tế theo cả hình thức độc lập lẫn thông qua cổ phần (hiện đã giảm tỷ trọng) tại MidOcean Energy, hướng tới mục tiêu nguồn cung 10–20 triệu tấn/năm vào năm 2030. Tính đến nay, Aramco đã ký hai hợp đồng mua bán LNG (SPA) với các dự án Rio Grande và Commonwealth LNG tại Mỹ và tiếp tục tìm kiếm cơ hội mở rộng. Tuy nhiên, dư địa tăng trưởng lớn nhất của Aramco lại nằm ở thị trường nội địa với lượng khí đốt dư thừa ước tính đạt 6 tỷ feet khối/ngày (bcfd) vào đầu thập kỷ tới, đủ đáp ứng công suất xuất khẩu lên tới 40 triệu tấn LNG/năm. Dù quy định hiện hành chưa cho phép vốn ngoại tham gia khai thác dầu khí tại Ả Rập Xê Út, nhu cầu vốn đầu tư và tham vọng phát triển khí đốt có thể thúc đẩy nước này mở cửa một phần mảng thượng nguồn cho các đối tác chiến lược.
* QatarEnergy: QE vừa ký kết thỏa thuận bao tiêu 7 triệu tấn LNG/năm từ Mỹ thông qua các hợp đồng với Cheniere và Woodside Energy nhằm ứng phó với biến cố tại vùng Vịnh, và dự kiến sẽ tiếp tục thực hiện thêm các giao dịch tương tự. Kết hợp với 70% cổ phần tại dự án Golden Pass, QE đã trở thành bên bao tiêu (offtaker) LNG lớn nhất tại Mỹ, qua đó củng cố vị thế tiếp thị, đa dạng hóa nguồn cung và nâng cao năng lực giao dịch thương mại LNG. Đồng thời, QE đang tận dụng quan hệ với các đối tác trong nước để xây dựng danh mục thượng nguồn quốc tế lấy thăm dò làm trọng tâm, kỳ vọng đạt sản lượng trên 200.000 thùng dầu quy đổi/ngày (boed) trong thập kỷ tới thông qua cả đầu tư tự thân lẫn các thương vụ mua bán và sáp nhập (M&A).
* KUFPEC: Công ty con phụ trách đầu tư quốc tế của Tập đoàn Dầu khí Kuwait hiện đạt sản lượng khoảng 80.000 thùng dầu quy đổi/ngày sau nhiều thập kỷ hoạt động ở nước ngoài. Bất chấp các bước tiến gần đây tại vùng biển ngoài khơi Brazil và dự án khí Lang Lebah ở Malaysia, KUFPEC vẫn cần đẩy mạnh hoạt động phát triển kinh doanh để chạm mục tiêu 200.000 thùng dầu quy đổi/ngày.
Sức hút của tài nguyên vùng Vịnh đối với các IOC
Các tập đoàn dầu khí quốc tế vẫn duy trì sự quan tâm lớn đối với khu vực Trung Đông. Hàng loạt thỏa thuận gần đây của ExxonMobil, BP và ConocoPhillips tại Iraq, thương vụ mỏ khí Bab Gas Cap của BP và TotalEnergies tại UAE, cùng việc Kuwait gia hạn hợp đồng dịch vụ kỹ thuật nâng cao (ETSA) cho BP và Shell là những minh chứng rõ nét, mở ra bước đệm cho các cơ hội đầu tư ngoài khơi.
Trong bối cảnh các tập đoàn dầu khí lớn (Big Oil) đối mặt với bài toán suy giảm sản lượng và tuổi thọ mỏ trong thập kỷ tới, nguồn tài nguyên đã được phát hiện tại Trung Đông mang lại giải pháp tiếp cận các trữ lượng có vòng đời khai thác dài và chi phí thấp. Mặc dù biên lợi nhuận tại khu vực này thường ở mức khiêm tốn, chính phủ các nước Trung Đông được dự báo sẽ tích cực đưa ra các cơ chế thu hút vốn đầu tư hơn trong bối cảnh cạnh tranh dòng vốn toàn cầu ngày càng gay gắt.
Nguồn tin: Xangdau.net