Giới phân tích đang ca ngợi sự phục hồi ấn tượng của hoạt động xuất khẩu dầu thô từ Vịnh Ba Tư, vốn đã bật tăng trở lại sát mức trước chiến tranh trong những tháng gần đây.
Thị trường dầu mỏ đang phản ánh tâm lý giá xuống (bearish), với giá dầu thô Brent trượt dốc trong vài tuần qua về quanh ngưỡng 92 USD/thùng, giảm mạnh từ mức đỉnh gần đây là trên 118 USD/thùng hồi cuối tháng 10.
Thị trường và đa số các nhà phân tích cho rằng dòng chảy dầu thô ổn định từ eo biển Hormuz và toàn bộ khu vực Trung Đông sẽ tiếp diễn trong những tháng tới, giúp tái cân bằng cung - cầu và thậm chí đẩy cán cân thị trường sang trạng thái dư cung lớn vào năm tới.
Tuy nhiên, trong bối cảnh tình hình bên trong và xung quanh eo biển Hormuz vẫn diễn biến khó lường, khi chưa có bất kỳ động thái xích lại gần nhau nào cho các cuộc đàm phán tiềm năng giữa Mỹ và Iran, không có điều gì là chắc chắn, và không một dự báo nào có xác suất thành hiện thực cao hơn tỷ lệ 50/50.
Lưu lượng tàu chở dầu hướng vào Hormuz đối mặt rủi ro
Cuộc chiến Iran đã xáo trộn các tuyến đường và mô hình thương mại, đồng thời giam chân nhiều tàu chở dầu hơn vào những hải trình kéo dài và kém hiệu quả.
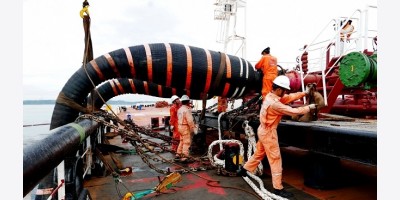
Lưu lượng dầu gia tăng từ eo biển Hormuz — phần lớn nhờ hoạt động sang mạn tàu-qua-tàu (STS) ở Vịnh Oman — đang khiến các siêu tàu chở dầu bị giữ chân hàng tuần lễ để chờ chuyển tải bên ngoài eo biển, qua đó thu hẹp nguồn cung tàu chở dầu thô cỡ lớn (VLCC) sẵn có cho các tuyến thương mại dầu mỏ huyết mạch khác trên toàn cầu, chẳng hạn như tuyến từ Bờ Vịnh Mỹ (USGC) sang châu Á.
Hoạt động vận tải trung chuyển con thoi kém hiệu quả này cũng đang giam chân ngày càng nhiều tàu cỡ nhỏ hơn, bao gồm tàu Suezmax và Aframax, trên tuyến hàng hải Hormuz.
Hệ quả là lượng tàu rỗng sẵn sàng hành trình tới Trung Đông để bốc hàng tại Vịnh Oman trên toàn cầu ngày càng khan hiếm.
Theo dữ liệu từ Tankertrackers.com được Bloomberg trích dẫn, tổng sức chở của các tàu chở dầu rỗng hướng về Trung Đông đã sụt giảm khoảng 40% kể từ cuối tháng 8.
"Không có đủ tàu rỗng để vận chuyển dầu ra khỏi khu vực", ông Samir Madani, đồng sáng lập Tankertrackers.com, chia sẻ với hãng tin này.
"Việc đưa dầu ra Vịnh Oman thông qua eo biển Hormuz là một chuyện, nhưng dường như đang không có đủ đội tàu để chở lượng dầu đó rời khỏi Vịnh Oman", vị chuyên gia phân tích nhận định.
Tính đến ngày 16/11, tổng sức chở của các siêu tàu chở dầu và tàu Suezmax chạy không tải (ballasting) đang trên đường tới Vịnh Oman đã giảm xuống còn 71 triệu thùng, từ mức sức chở 130 triệu thùng hồi cuối tháng 8, theo số liệu tổng hợp của Tankertrackers.com.
Dĩ nhiên, dòng chảy dầu từ Trung Đông vẫn duy trì ở mức cao, dù tính từ đầu tháng 11 đến nay có phần thấp hơn so với tháng 10. Xuất khẩu dầu thô qua eo biển Hormuz cho đến nay vẫn đứng vững bất chấp việc khu vực này vừa trải qua tháng có số vụ tấn công nhằm vào tàu chở dầu tồi tệ nhất kể từ khi chiến tranh bùng phát.
Các vụ tấn công tàu chở dầu gia tăng cường độ
Mức xuất khẩu dầu thô duy trì cao bất chấp rủi ro an ninh gia tăng đã củng cố niềm tin cho thị trường và nhiều nhà phân tích rằng kịch bản duy nhất phía trước là sự phục hồi liên tục và cuối cùng dẫn đến tình trạng dư thừa dầu trong vòng vài tháng tới.
Giá cước thuê tàu chở dầu đã hạ nhiệt từ các mức cao kỷ lục ghi nhận hồi đầu tháng 10, nhưng vẫn neo cao hơn mức trung bình lịch sử và mức trước chiến tranh do phí bảo hiểm rủi ro chiến tranh và các nguy cơ an ninh gia tăng.
"Rủi ro an ninh tiếp tục đè nặng lên hoạt động của đội tàu chở dầu tại vùng Vịnh", bà Maria Bertzeletou, Chuyên gia Phân tích Thị trường Cấp cao tại Signal Group, viết trong một báo cáo phân tích tuần này.
"Các cuộc tấn công lặp đi lặp lại tiếp tục thu hẹp nhóm chủ tàu sẵn sàng chấp nhận hợp đồng khai thác tại vùng Vịnh, trong khi chi phí bảo hiểm rủi ro chiến tranh tăng cao và sự chậm trễ trong vận hành làm đội chi phí hải trình cũng như hạn chế khả năng sẵn sàng thực tế của đội tàu."
Tính từ đầu tháng đến nay, Iran gần như ngày nào cũng báo cáo các sự cố tàu chở dầu va phải thủy lôi tại những hành lang hàng hải mà Tehran tuyên bố là "không được cấp phép" ở eo biển Hormuz.
Các quan sát viên và tổ chức ngoài Iran cũng ghi nhận tần suất các vụ tấn công nhằm vào tàu chở dầu bên trong và khu vực lân cận eo biển Hormuz dày đặc hơn.
Năm tàu chở dầu đã bị tấn công gần khu vực Hormuz chỉ trong tuần từ ngày 11 đến ngày 18/11, theo dữ liệu tình báo viễn thám của Windward.
"Điều này làm nổi bật chiến lược tiêu hao hàng hải liên tục của Iran, và tình hình khó có thể hạ nhiệt trừ khi các điều kiện ngoại giao thay đổi", công ty tình báo hàng hải này nhận định hôm thứ Tư.
Nguy cơ dư cung đang tới gần?
Bất chấp mối đe dọa đối với hoạt động vận tải dầu qua eo biển Hormuz, các ngân hàng đầu tư và Cơ quan Năng lượng Quốc tế (IEA) vẫn dự báo thị trường dầu thô sẽ rơi vào trạng thái dư cung ngay trong quý này.
"Chúng tôi tiếp tục kỳ vọng cán cân cung - cầu dầu sẽ nới lỏng khi nguồn cung phục hồi, qua đó hạn chế dư địa cho một đợt phục hồi giá bền vững", hai chiến lược gia hàng hóa Ewa Manthey và Warren Patterson của ING nhận định trong một báo cáo hôm thứ Tư.
Trong báo cáo hàng tháng công bố vào tháng 11, IEA cho biết thị trường dầu mỏ toàn cầu sẽ quay trở lại trạng thái dư cung trong quý này, với mức tích lũy tồn kho lớn hơn đáng kể trong năm 2027.
"Như thường lệ, các rủi ro điều chỉnh giảm đối với dự báo vẫn hiện hữu, khi các cuộc tấn công nhằm vào hoạt động vận tải biển làm suy yếu an ninh hàng hải — yếu tố then chốt cho một sự phục hồi bền vững", cơ quan này lưu ý.
Dự báo mới nhất từ bộ phận nghiên cứu của Goldman Sachs (Goldman Sachs Research) cho rằng giá dầu sẽ hạ nhiệt dần trong năm 2027 khi các nhà cung cấp tại Trung Đông thích ứng với sự gián đoạn từ cuộc chiến tại Iran.
Các nhà phân tích hàng hóa của Goldman kỳ vọng giá dầu thô Brent sẽ đạt trung bình 88 USD/thùng trong năm 2027 theo giả định kịch bản cơ sở là không có bước đột phá ngoại giao dứt điểm tại Iran và cũng không có sự tái leo thang gây thiệt hại nghiêm trọng dài hạn cho hạ tầng dầu khí.
Cũng theo kịch bản cơ sở này, Goldman Sachs dự báo giá Brent sẽ giảm từ mức khoảng 92 USD/thùng hiện nay xuống còn 78 USD/thùng vào đầu tháng 12/2027 "khi tình trạng dư cung đáng kể kéo giảm giá trị hợp lý của dầu Brent từ mức 90 USD/thùng hiện tại xuống vùng cuối 70 USD/thùng vào cuối năm 2027".
Nguồn tin: Xangdau.net