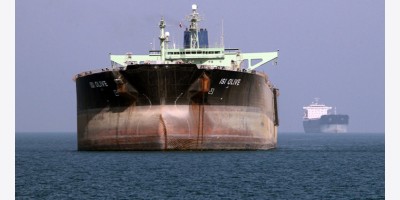
Trong bảy tháng qua, lưu lượng vận chuyển qua Eo biển Hormuz đã thu nhỏ lại thành một dòng nhỏ giọt, với việc Iran đóng cửa hiệu quả điểm nghẽn hàng hải quan trọng kể từ khi Mỹ và Israel phát động các cuộc tấn công chống lại nước này.
Do đó, các công ty vận tải biển lớn toàn cầu đã định tuyến lại các tàu của họ đi vòng qua Mũi Hảo Vọng của Nam Phi, với lưu lượng giao thông xung quanh cực nam của Châu Phi đã tăng gấp đôi kể từ khi cuộc chiến bùng nổ vào tháng Hai. Thật không may, nguồn lợi kinh tế bất ngờ dự kiến ở miền nam Châu Phi dưới hình thức nhu cầu bùng nổ đối với nhiên liệu boong tàu (bunkering), các chuyến ghé cảng và dịch vụ hàng hải phần lớn đã không thành hiện thực. Quả thực, không có sự gia tăng đáng kể nào về lượng tàu cập cảng tại các cảng chính như Durban hoặc Cape Town, với đại đa số các tàu chở hàng và tàu chở dầu bị chuyển hướng đơn giản là quá cảnh qua vùng biển Nam Phi thay vì dừng lại để tiếp nhiên liệu boong tàu, sửa chữa hoặc bốc xếp hàng hóa nhờ sự pha trộn của các thách thức về hậu cần và kinh tế.
Trước hết, chướng ngại đường vòng qua Nam Phi dài hơn khoảng 5.000 dặm, cộng thêm tới 14 ngày và hơn một triệu đô la chi phí nhiên liệu bổ sung cho mỗi chuyến đi so với các tuyến đường chuẩn qua Trung Đông và Suez. Hoàn toàn tự nhiên, các công ty vận tải biển thích giảm thiểu chi phí bổ sung và sự chậm trễ hơn nữa, với nhiều hãng chọn cách lướt qua bờ biển để đến các điểm đến ở Châu Âu hoặc Châu Á của họ.
Thứ hai, các cửa ngõ hàng hải trọng yếu của Nam Phi tiếp tục vật lộn với những kém hiệu quả nghiêm trọng trong vận hành và cơ sở hạ tầng già cỗi. Quả thực, trong Chỉ số Hiệu suất Cảng Container (CPPI) toàn cầu mới nhất do Ngân hàng Thế giới và S&P Global Market Intelligence đồng công bố, Cape Town đứng bét bảng trong số 400 cảng toàn cầu được đánh giá. Ngân hàng Thế giới quy điều này cho các gián đoạn thời tiết theo mùa dai dẳng như gió mạnh, hỏng hóc thiết bị, và tỷ lệ sử dụng cầu cảng thấp, khiến các tàu phải dành gần một nửa tổng thời gian ở cảng của họ mắc kẹt chờ đợi bên ngoài các cầu cảng có năng suất. Cảng Durban cũng không khá hơn là bao, nhận vị trí xếp hạng 398.
Transnet, nhà điều hành hậu thuộc nhà nước của Nam Phi, đã vật lộn trong nhiều năm với tình trạng thiếu hụt thiết bị, cẩu hàng già cỗi, dung lượng container hạn chế và các liên kết đường sắt không đầy đủ. Các nút thắt cổ chai đường sắt buộc nhiều hàng hóa phải chuyển lên xe tải, làm trầm trọng thêm tình trạng tắc nghẽn xung quanh Durban và các cảng lớn khác. Ngân hàng Thế giới cho biết Nam Phi và các cảng Châu Á - Xahara khác phải đối mặt với một bất lợi nữa từ sự phụ thuộc nặng nề của họ vào hàng nhập khẩu. Các container đến với số lượng lớn khó di chuyển nhanh chóng qua các bãi ga và bãi lưu trữ hơn so với hàng hóa tại các trung tâm xuất khẩu lớn, nơi các container có thể được định vị trước.
Mặc dù có những thiếu sót này, Durban đã được bình chọn là cảng container cải thiện nhiều nhất trên toàn cầu, nhờ vào tỷ trọng thời gian năng suất mà các tàu dành ra tại cầu cảng tăng đáng kể lên 76% trong khi thời gian chờ đợi của tàu tại khu neo đậu đã lao dốc từ mức đỉnh 20 tàu xuống đến con số không.
Miền nam Châu Phi đang nhận được phần lớn lưu lượng giao thông nhưng nhận rất ít tiền. Các chính phủ giờ đây phải chi tiêu nhiều hơn cho giám sát hàng hải, các hoạt động tìm kiếm cứu nạn và ứng phó khẩn cấp khi có nhiều tàu hơn đi qua bờ biển của họ mà không vào cảng của họ. Cướp biển và các rủi ro an ninh hàng hải khác cũng đã tăng lên, trong khi sự bùng nổ lưu lượng tàu chở dầu thô, nhiên liệu và LNG làm tăng rủi ro và chi phí tiềm năng của một sự cố tràn dầu lớn. Áp lực mở rộng sang các thị trường năng lượng khu vực. Các nhà nhập khẩu miền nam Châu Phi đã phải trả nhiều tiền hơn cho nhiên liệu và hiện phải đối mặt với sự cạnh tranh mạnh mẽ hơn từ những người mua Châu Á đối với các nguồn cung từ Tây Phi, đẩy giá cước tàu chở dầu lên cao hơn và làm cho các thùng dầu thay thế đắt đỏ hơn khi đưa vào khu vực.
Cuộc khủng hoảng năng lượng cũng đang gửi hàng tỷ USD vào lĩnh vực dầu khí của miền nam Châu Phi, ngay cả khi khu vực này phải trả nhiều tiền hơn cho nhiên liệu nhập khẩu và vận tải biển. Các dự án mới và được hồi sinh trải dài từ Angola và Namibia đến Mozambique và Tanzania. Dự án Mozambique LNG trị giá 20 tỷ USD do TotalEnergies (NYSE) dẫn đầu, đã nối lại hoạt động xây dựng vào tháng 1 năm 2026 sau khi dỡ bỏ lệnh bất khả kháng kéo dài nhiều năm. Dự án được thiết kế để sản xuất 13,1 triệu tấn LNG hàng năm, trong khi dự án Rovuma LNG trị giá 30 tỷ USD của ExxonMobil (NYSE) đặt mục tiêu công suất lên tới 18,6 triệu tấn mỗi năm.
Tanzania đang theo đuổi một khoản đầu tư thậm chí còn lớn hơn. Dự án Lindi LNG trị giá 42 tỷ USD được đề xuất của nước này, liên quan đến Shell (NYSE) và Equinor (NYSE), sẽ thương mại hóa một số nguồn tài nguyên khí đốt ngoài khơi hơn 47 nghìn tỷ khối của đất nước. Trong khi đó, Đường ống hành lang miền nam Dangote trị giá 3,5 tỷ USD theo kế hoạch sẽ kết nối Namibia, Botswana và Nam Phi và chuyển dịch việc phân phối nhiên liệu rời nhiều hơn khỏi vận tải đường bộ.
Những khoản đầu tư đó có thể mang lại doanh thu xuất khẩu và chi tiêu cơ sở hạ tầng cho khu vực, nhưng chúng cũng đặt hàng tỷ USD cơ sở hạ tầng năng lượng mới dọc theo bờ biển phải đối mặt với các rủi ro an ninh và vận tải biển lớn hơn. Mozambique đã chứng minh mối nguy hiểm: cuộc nổi dậy ở Cabo Delgado đã buộc TotalEnergies phải tạm dừng dự án LNG của mình trong nhiều năm. Lưu lượng tàu chở dầu lớn hơn xung quanh miền nam Châu Phi bổ sung thêm một lớp an ninh hàng hải và rủi ro môi trường khi các dự án này tiến triển.
Nguồn tin: Xangdau.net